RC del capofamiglia: come protegge la vita quotidiana (con esempi pratici)
Un articolo che spiega, con situazioni concrete di tutti i giorni, come una polizza di responsabilità civile famiglia può intervenire per danni causati da figli, animali domestici o piccoli incidenti in casa e in condominio, e cosa fare in caso di sinistro.
Perché la RC del capofamiglia è utile
La responsabilità civile del capofamiglia è una copertura pensata per proteggere il nucleo domestico dalle richieste di risarcimento di terzi quando un componente della famiglia causa accidentalmente danni a persone o cose. Si tratta di una tutela che agisce nella vita di tutti i giorni: in casa, negli spazi condominiali o durante attività ricreative. Avere questa polizza aiuta a evitare che un incidente domestico si trasformi in un problema economico o legale per tutta la famiglia.
Esempi concreti dalla vita quotidiana
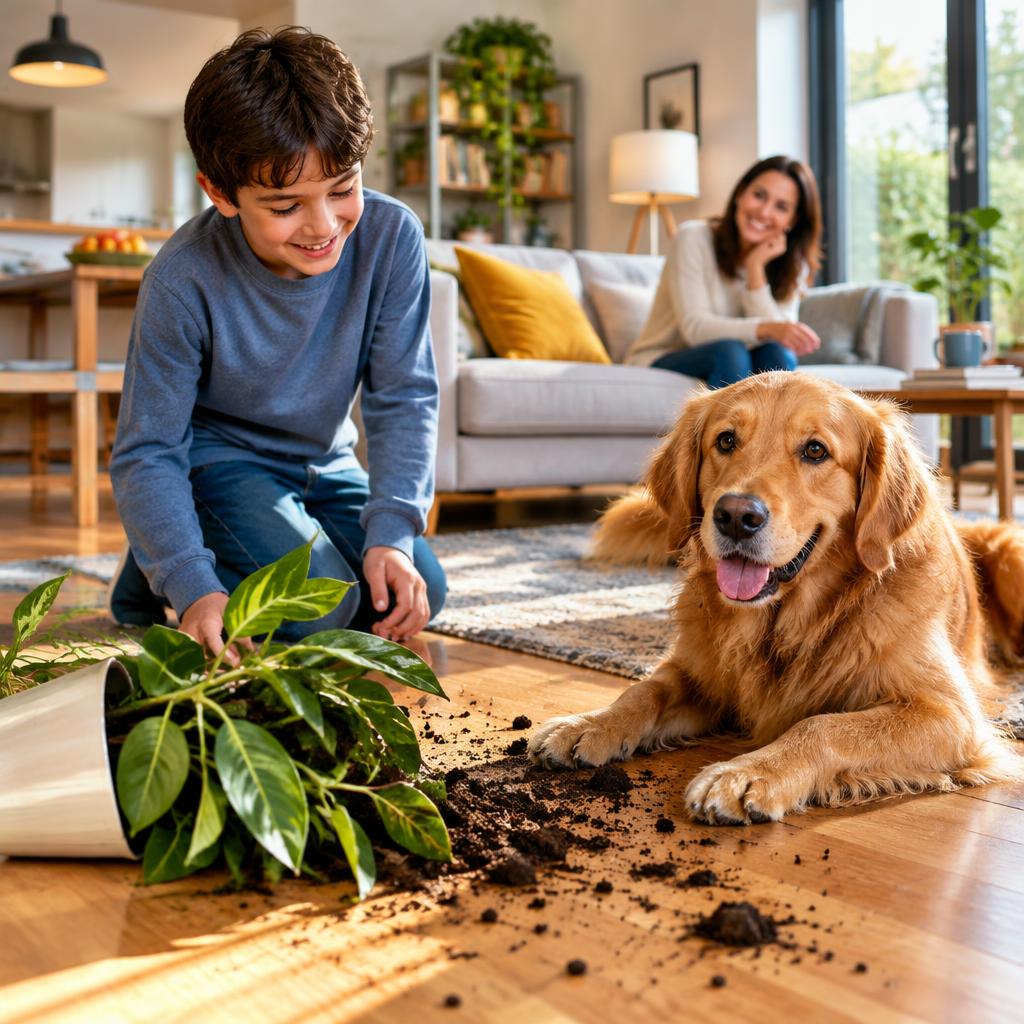
Situazioni comuni in cui una RC famiglia può intervenire: un bambino che rompe accidentalmente il vetro dell’automobile del vicino; un cane che morde un visitatore in giardino; una perdita d’acqua dall’appartamento che danneggia il piano sottostante; una bicicletta lasciata in cortile che provoca la caduta di un passante. Questi scenari sono frequenti e spesso bastano pochi secondi perché si generi un danno che richiede un risarcimento. La polizza può coprire sia il danno materiale sia, in molti casi, il danno alla persona e le spese legali correlate.
Cosa include normalmente la polizza (orientamenti generali)
Senza sostituirsi alla lettura del contratto, le componenti che si trovano più di frequente in una RC famiglia sono: copertura per danni a terzi (materiali e corporali), spese di difesa legale e talvolta estensioni per attività domestiche come l’uso occasionale di attrezzature. Alcune polizze prevedono anche garanzie per gli infortuni provocati da animali domestici o danni causati da minori sotto la responsabilità del capofamiglia. Le formule e le estensioni variano molto tra le compagnie: è importante verificare cosa è incluso e cosa è escluso nella proposta specifica.
Limiti, esclusioni e punti da verificare
Ogni contratto stabilisce massimali, franchigie ed esclusioni. Elementi da controllare con attenzione: i massimali per singolo sinistro e per annualità, le esclusioni per atti dolosi o comportamenti professionali, la copertura per danni in ambito condominiale e la gestione delle spese legali. Alcune polizze non coprono incidenti derivanti dall’uso di veicoli a motore (per i quali serve l’RC auto) o attività svolte a scopo di lucro. Chiedere chiarimenti sui limiti e sulle condizioni evita sorprese al momento del sinistro.
Come SG BROKER può supportare la scelta
SG BROKER ASSICURAZIONI, con sede a Paternò e presenza anche a Pedara, offre consulenza per individuare la soluzione più adatta alle esigenze familiari senza proporre prodotti in modo generico. Un cliente ha sottolineato nelle recensioni la competenza e la capacità di proporre coperture complete per casa, auto e vita: questo riscontro riflette l’approccio consulenziale che privilegia spiegazioni chiare e soluzioni su misura. Rivolgersi a un broker aiuta a confrontare le condizioni e a scegliere le estensioni utili (per esempio tutela legale o coperture per animali) senza sovrapposizioni inutili.
Cosa fare subito dopo un danno: passi pratici
1) Mettere in sicurezza le persone e, se necessario, chiedere assistenza sanitaria. 2) Raccogliere informazioni: foto, nominativi di testimoni, descrizione dettagliata dell’accaduto. 3) Non ammettere responsabilità formale sul posto; limitarsi a constatare i fatti. 4) Segnalare il sinistro alla propria compagnia o al broker il prima possibile, fornendo tutta la documentazione raccolta. 5) Conservare preventivi o fatture per riparazioni temporanee. Questi passaggi facilitano la gestione della pratica e la valutazione della copertura prevista dalla polizza.
FAQ essenziali e suggerimenti finali
Domande frequenti: La polizza copre i figli minorenni? In genere sì, se vivono stabilmente in famiglia. Gli animali domestici sono inclusi? Spesso sono coperti, ma è necessario verificare le specifiche esclusioni. I danni in condomìnio sono coperti? Se il danno deriva da un comportamento o da un evento attribuibile a membri della famiglia, la RC può intervenire; va però controllata la posizione rispetto al regolamento condominiale. Posso avere RC famiglia e RC auto separate? Sì: la responsabilità civile derivante dall’uso del veicolo richiede tipicamente una RC auto dedicata. Suggerimento pratico: rivedere la polizza ogni anno, al cambiamento della composizione familiare o se si acquisiscono animali o attività che aumentano il rischio. Per ulteriori chiarimenti e una consulenza personalizzata, contatta SG BROKER ASSICURAZIONI a Paternò o Pedara: un confronto diretto aiuta a scegliere le garanzie realmente utili, con spiegazioni chiare e trasparenti.
Customer review


Article by
Sg Broker Assicurazioni
Rc auto - Rc professionali - Impresa - Vita - Previdenza - Casa - Salute- Fidejussioni